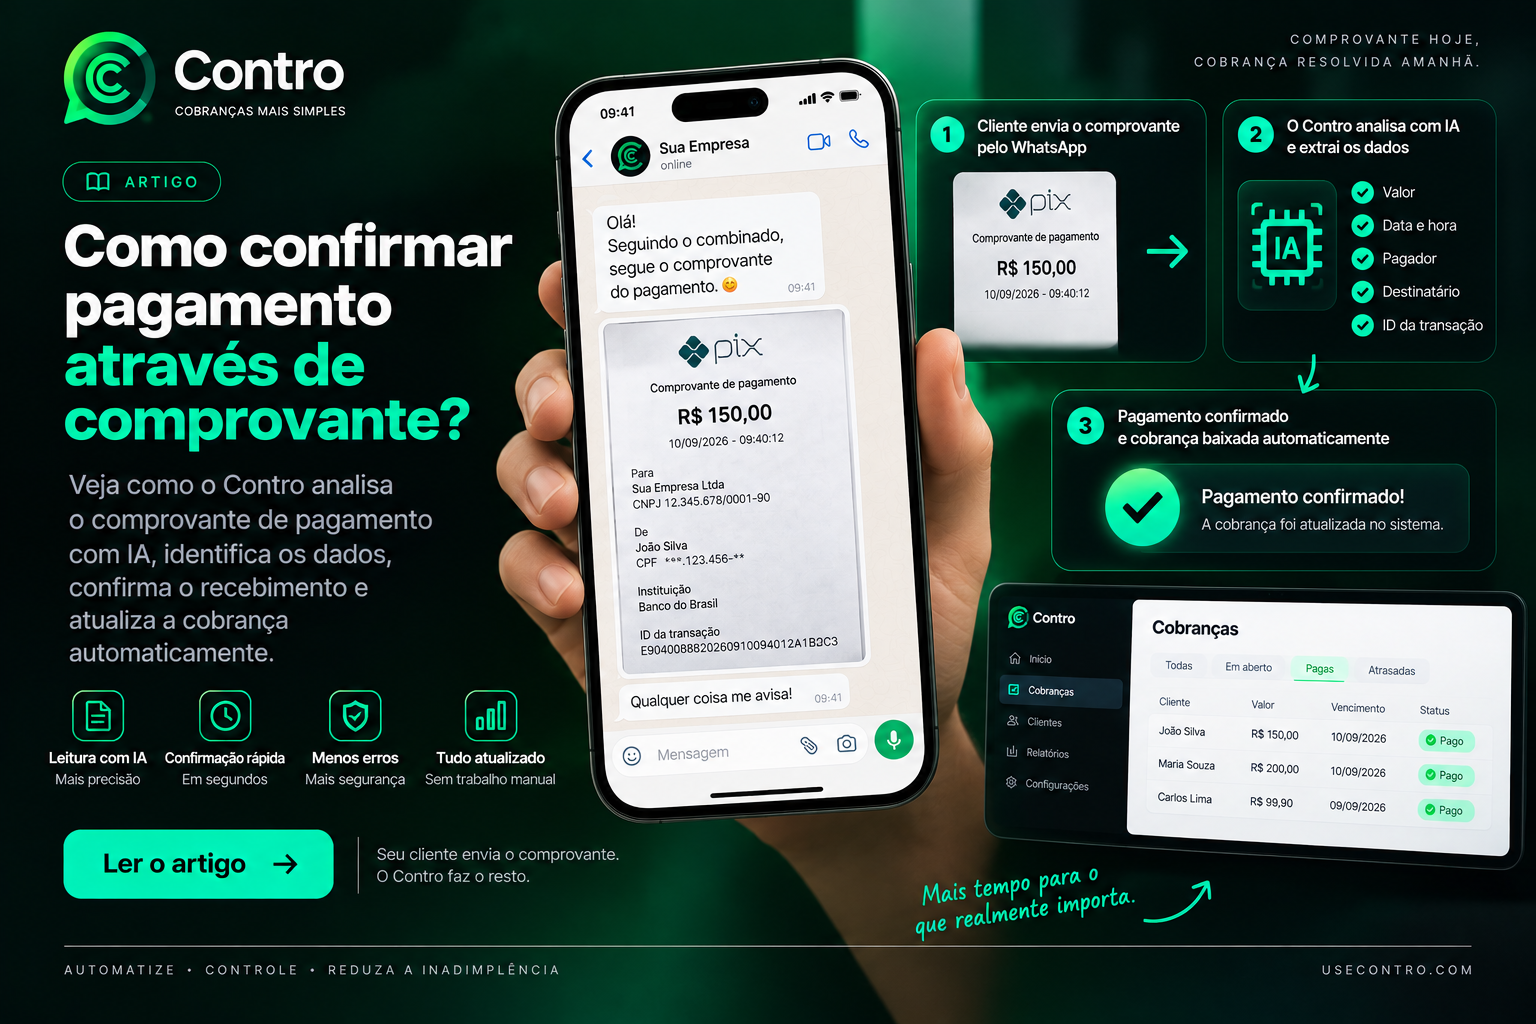
Quando um cliente envia um comprovante, a empresa precisa conferir se o pagamento realmente corresponde à cobrança em aberto.
Esse processo pode ser feito manualmente ou com auxílio de uma ferramenta que identifica informações no documento. Porém, o comprovante deve ser tratado como uma evidência para análise, e não como uma confirmação bancária automática.
O que é um comprovante de pagamento?
O comprovante é um registro gerado pelo banco ou aplicativo de pagamento depois que o cliente inicia uma transação.
Ele pode ser enviado como:
- Imagem;
- PDF;
- Captura de tela;
- Documento compartilhado pelo WhatsApp;
- Arquivo baixado do aplicativo bancário.
Dependendo do banco e do tipo de transação, o comprovante pode apresentar informações diferentes.
Quais informações conferir?
Antes de confirmar a cobrança, confira:
- Nome do pagador;
- Nome do recebedor;
- Valor;
- Data e horário;
- Instituição financeira;
- Tipo de pagamento;
- Identificador da transação;
- Código de autenticação;
- Referência ou descrição da cobrança;
- Status informado no documento.
Nenhuma informação deve ser analisada de forma isolada. O valor, por exemplo, pode estar correto, mas o recebedor ou a data podem não corresponder à cobrança.
Como relacionar o comprovante à cobrança?
O primeiro passo é localizar a cobrança em aberto.
Depois, compare os dados do comprovante com os dados registrados no sistema:
- Localize o cliente;
- Confira o valor esperado;
- Verifique o vencimento;
- Compare a data do pagamento;
- Confirme o recebedor;
- Analise o identificador da transação;
- Registre o resultado da conferência.
Se os dados forem compatíveis, o pagamento pode ser encaminhado para confirmação conforme a regra da empresa.
A leitura automática do comprovante é confiável?
A leitura automática pode ajudar a extrair informações de uma imagem ou documento, mas pode apresentar limitações.
O sistema pode ter dificuldade quando:
- A imagem está borrada;
- O arquivo está cortado;
- O texto está muito pequeno;
- O comprovante possui baixa qualidade;
- Há reflexos ou sombras;
- O documento está em outro idioma;
- Os dados estão parcialmente ocultos;
- O layout não é reconhecido.
Por isso, a leitura automática deve auxiliar a equipe, mas não deve confirmar pagamentos de forma cega.
Comprovante não é confirmação bancária
Um comprovante pode indicar que uma transação foi iniciada, mas isso não garante que o dinheiro foi efetivamente liquidado.
Podem existir situações como:
- Pagamento agendado;
- Transação pendente;
- Pagamento cancelado;
- Transferência devolvida;
- Comprovante adulterado;
- Comprovante referente a outra cobrança;
- Valor diferente do esperado;
- Recebedor incorreto.
A confirmação bancária direta depende da instituição financeira ou do provedor responsável pela transação.
Quando fazer uma revisão manual?
A revisão manual é recomendada quando houver:
- Diferença de valor;
- Nome do recebedor divergente;
- Data muito diferente do vencimento;
- Identificador ausente;
- Status indefinido;
- Imagem com baixa qualidade;
- Suspeita de edição;
- Pagamento duplicado;
- Cliente ou cobrança não identificados.
Nessas situações, a cobrança deve permanecer em análise até que a empresa tenha segurança suficiente para confirmar.
Como reduzir o risco de comprovantes falsos?
Alguns cuidados ajudam a reduzir riscos:
- Não confirmar apenas pela aparência da imagem;
- Conferir o recebimento na conta ou no provedor;
- Comparar valor e recebedor;
- Verificar a data e o horário;
- Solicitar o identificador da transação;
- Evitar liberar o serviço antes da confirmação;
- Registrar quem realizou a revisão;
- Manter o histórico da análise.
Também é importante orientar a equipe para não tratar mensagens como “já paguei” como confirmação suficiente.
PIX manual e comprovantes
No PIX manual, o cliente paga diretamente para a chave cadastrada pela empresa e pode enviar o comprovante pelo WhatsApp.
Nesse cenário, o comprovante pode ajudar a empresa a identificar o pagamento, mas a leitura dele não equivale a uma consulta bancária.
Quando houver qualquer divergência, a equipe deve verificar o recebimento diretamente na conta ou manter a cobrança pendente até concluir a análise.
Comprovante e gateway de pagamento
Quando a cobrança é criada por um gateway, a confirmação normalmente deve vir do próprio provedor por meio de uma integração ou webhook.
O comprovante enviado pelo cliente pode continuar sendo útil para atendimento, mas não deve substituir o evento oficial do gateway.
Se houver diferença entre o comprovante e o status recebido do provedor, a empresa deve investigar antes de alterar a cobrança.
Como registrar a confirmação?
Depois da análise, o sistema deve registrar:
- Status da cobrança;
- Data da confirmação;
- Valor confirmado;
- Forma de pagamento;
- Identificador da transação;
- Usuário ou processo responsável;
- Observações da revisão;
- Motivo de uma eventual rejeição.
Esse histórico ajuda em auditorias, atendimento ao cliente e correção de erros.
Como o Contro ajuda?
O Contro organiza cobranças, comprovantes e status de pagamento no painel.
Quando o cliente envia um comprovante pelo WhatsApp, a plataforma pode auxiliar na leitura de informações como valor, data e identificador da transação.
Essa análise é assistida. Se houver divergência ou informação insuficiente, a cobrança pode ser encaminhada para revisão antes de ser marcada como paga.
Quando a cobrança utiliza um provedor integrado, a confirmação oficial deve considerar os eventos enviados pelo próprio provedor.
Conclusão
Confirmar um pagamento através de comprovante exige mais do que verificar se existe uma imagem ou documento.
É necessário comparar valor, data, recebedor, identificador e cobrança relacionada. A leitura automática pode economizar tempo, mas não substitui a confirmação bancária nem a revisão humana em casos de dúvida.
Uma operação segura combina automação, histórico, validações e conferência manual quando os dados não forem suficientes.